Δώρα και κεράσματα αξίας έως 10 ευρώ: Απαιτήσεις απόδειξης και ΦΠΑ σύμφωνα με το ΕΒΕΠ

Το Εμπορικό και Βιομηχανικό Επιμελητήριο Πειραιώς προειδοποιεί τις επιχειρήσεις για την προσοχή που απαιτεί η δωρεάν διάθεση αγαθών μικρής αξίας, επικεντρώνοντας στη σωστή φορολογική τους ταυτοποίηση και τεκμηρίωση. Σύμφωνα με το myDATA, υπάρχουν δύο ειδικές κατηγορίες: 6.1 “Στοιχείο Αυτοπαράδοσης” και 6.2 “Ιδιοχρησιμοποίηση”. Η ΑΑΔΕ επισημαίνει πως το παραστατικό 6.1 συμβάλλει στην απόδοση ΦΠΑ και δεν συνυπολογίζεται ως κανονικό έσοδο πώλησης για τον υπολογισμό των ακαθάριστων εσόδων. Στη συγκεκριμένη αναφορά, αναγράφονται ξεχωριστά ο ΦΠΑ και η σημείωση «φόρος μη εκπιπτόμενος».
Το ποσό των 10 ευρώ χωρίς ΦΠΑ ισχύει για συγκεκριμένα δώρα μικρής αξίας, ωστόσο δεν σημαίνει ότι απαλλάσσουν από την έκδοση παραστατικού. Στο άρθρο 9 παρ. 2β του Κώδικα ΦΠΑ (Ν. 5144/2024) διευκρινίζεται ότι δώρα αξίας μέχρι 10 ευρώ και δείγματα για εταιρικούς σκοπούς εξαιρούνται. Η απόφαση Π.7015/690/1986 περιγράφει τις προϋποθέσεις για κάθε δωρεάν προσφορά, ενώ διαφορετικούς κανόνες υπάρχουν για πωλήσεις, αυτοπαραδόσεις, ιδιοχρησιμοποίηση και διαφημιστικά δώρα.
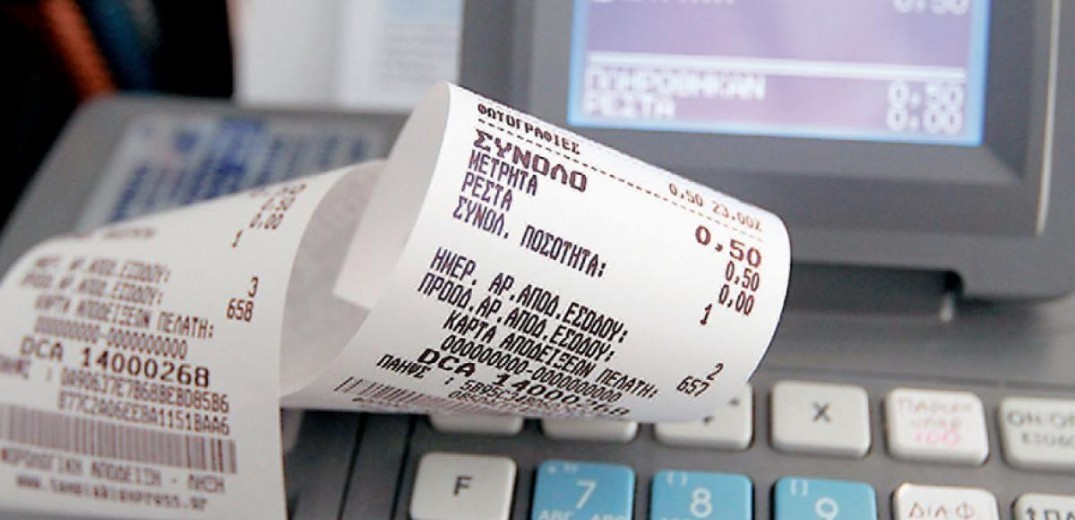
Κάθε πώληση απαιτεί παραστατικό, όπως αναφέρεται στα άρθρα 12 και 13 του Ν. 4308/2014. Κατά την πώληση σε ιδιώτες, απαιτείται απόδειξη λιανικής ή τιμολόγιο, ανεξάρτητα από το ποσό. Η παράδοση μέσω διανομέα δεν μετατρέπει μια ψηφιακή πώληση σε αυτοπαράδοση. Ο πωλητής παραμένει υπεύθυνος για την ηλεκτρονική απόδειξη, ακόμα κι αν άλλος εκδίδει το παραστατικό.
Η αυτοπαράδοση, σύμφωνα με τον Ν. 5144/2024, άρθρο 24 παρ. 2, σχετίζεται με διαθέσεις χωρίς πώληση. Σε περίπτωση αυτοκατανάλωσης, καθορίζεται αν η προμήθεια δημιούργησε δικαίωμα έκπτωσης ΦΠΑ. Αν τηρούνται οι προϋποθέσεις, εκδίδεται ειδικό στοιχείο και αποδίδεται ο αναλογών φόρος, με βάση την τρέχουσα τιμή αγοράς.
Η έννοια του κέρασματος στην εστίαση απαιτεί προσεκτική εξέταση, καθώς δεν είναι αυτόματα απαλλαγμένο από ΦΠΑ. Δωρεάν προσφορές όπως καφές ή φαγητό απαιτούν διακριτή αξιολόγηση και δεν προσδιορίζονται μόνο ως «δώρο κάτω των 10 ευρώ».
Τα δώρα μικρής αξίας έχουν συγκεκριμένες προϋποθέσεις σύμφωνα με το άρθρο 9 παρ. 2β του Ν. 5144/2024. Πρέπει να προσφέρονται χωρίς ανταλλάγματα για διαφημιστικούς σκοπούς, με ανώτατο όριο τα 10 ευρώ και ετήσια συνολική αξία που δεν υπερβαίνει το 1% των ακαθάριστων εσόδων.
Επιπλέον, τα παραδείγματα προϊόντων (δείγματα) προορίζονται για δοκιμή και αξιολόγηση της ποιότητάς τους, και έχουν ξεχωριστές προδιαγραφές, σύμφωνα με τον Ν. 5144/2024. Το όριο των 10 ευρώ ισχύει μόνο για δώρα και όχι για δείγματα.
Το Ε.Β.Ε.Π. συνιστά τις επιχειρήσεις να κρατούν πλήρη στοιχεία για κάθε δωρεάν διάθεση, και να συνεργάζονται με λογιστές για την κατάλληλη χαρακτηρισμό και παραστατικά σύμφωνα με τους κανόνες του myDATA. Η κατάλληλη τεκμηρίωση είναι ζωτικής σημασίας για την αποφυγή προστίμων, καθώς η απλή ένδειξη «δώρο» δεν αρκεί.