Επιτόκια ΕΚΤ: Πώς η αύξηση του κόστους επηρεάζει νοικοκυριά και επιχειρήσεις

Η αύξηση των επιτοκίων επηρεάζει πλέον όχι μόνο τις χρηματοπιστωτικές αγορές, αλλά έχει απτώσεις και στην πραγματική οικονομία. Το υψηλότερο κόστος δανεισμού αρχίζει να συνδυάζεται με τις επιλογές των νοικοκυριών και των επιχειρήσεων, επηρεάζοντας τη ζήτηση για νέα δάνεια, την καταναλωτική συμπεριφορά, τις επενδύσεις και, τελικά, τον ρυθμό ανάπτυξης της χώρας.
Ιδιαίτερης σημασίας είναι η κατάσταση για την Ελλάδα, όπου η πιστωτική επέκταση έχει παραμείνει ανθεκτική, αλλά οι τελευταίες εξελίξεις δείχνουν ότι η νέα χρηματοδότηση θα πρέπει να προσαρμοστεί σε ένα πιο δαπανηρό περιβάλλον. Στον Αύγουστο του 2026, ο ετήσιος ρυθμός αύξησης της τραπεζικής χρηματοδότησης προς τον ιδιωτικό τομέα ήταν στο 7,1%, αυξημένος από 6,8% τον Ιούλιο. Μάλιστα, η χρηματοδότηση προς ιδιώτες ανέδειξε μείωση στο 2,4%, με αρνητική μηνιαία καθαρή ροή κατά 10 εκατ. ευρώ.
Η ΕΚΤ και η διατήρηση του υψηλού κόστους δανεισμού
Τον Σεπτέμβριο, η Ευρωπαϊκή Κεντρική Τράπεζα αύξησε το βασικό επιτόκιο κατά 25 μονάδες βάσης, με αποτέλεσμα το επιτόκιο καταθέσεων να φτάσει το 2,50%. Η απόφαση αυτή σχετίζεται με τις αυξημένες πληθωριστικές πιέσεις, και οι νέες εκτιμήσεις της ΕΚΤ τοποθετούν τον πληθωρισμό στο 3% για το 2026 και στο 2,5% για το 2027.
Ως αποτέλεσμα, το ευνοϊκό καθεστώς χαμηλών επιτοκίων των προηγούμενων ετών δεν αναμένεται να επανέλθει σύντομα. Η νομισματική πολιτική διατηρεί μία περιοριστική στάση όσο ο πληθωρισμός παραμένει πάνω από τον στόχο του 2%, με τις αγορές να προεξοφλούν πιθανές μελλοντικές κινήσεις, χωρίς ωστόσο η ΕΚΤ να έχει δεσμευτεί σε κάποια συγκεκριμένη κατεύθυνση για τα επιτόκια.
Στην Αμερική, η Federal Reserve αύξησε το επιτόκιο αναφοράς κατά 25 μονάδες βάσης και το έθεσε σε εύρος 3,75%-4%, επισημαίνοντας ότι ο πληθωρισμός παραμένει επιβλητικός.
Στεγαστικά δάνεια και οι πρώτες επιπτώσεις
Η πρώτη επαφή με τον αυξημένο κόστος χρηματοδότησης εντοπίζεται στα στεγαστικά δάνεια. Οι δανειολήπτες με κυμαινόμενο επιτόκιο βλέπουν τις δόσεις τους να επηρεάζονται, ενώ εκείνοι που επιθυμούν να αγοράσουν κατοικία βρίσκονται μπροστά σε μεγαλύτερες χρηματοδοτικές επιβαρύνσεις.
Σύμφωνα με τα πιο πρόσφατα στοιχεία της ΕΚΤ, το Σεπτέμβριο το σύνθετο κόστος νέων στεγαστικών δανείων στην Ευρωζώνη έχει φτάσει το 3,60%, ενώ το αντίστοιχο κόστος για νέα δάνεια επιχειρήσεων διαμορφώθηκε στο 3,77%.
Η πίεση αυτή δεν περιορίζεται μόνο στους υπάρχοντες δανειολήπτες. Ένα νοικοκυριό που σκέφτεται την αγορά κατοικίας μπορεί να αποφασίσει να αναβάλει την απόφαση του, καθώς το κόστος περίθαλψης και αποπληρωμής ανέρχεται.
Επιπτώσεις στην κατανάλωση και τις επενδύσεις
Η κατανάλωση αποτελεί το δεύτερο κανάλι μετάδοσης των επιπτώσεων. Με έναν μεγαλύτερο μέρος του εισοδήματος να κατευθύνεται στην αποπληρωμή δανείων, περιορίζονται τα διαθέσιμα για αγορές και υπηρεσίες.
Επιπλέον, το υψηλότερο κόστος δανεισμού εγκλωβίζει τις επενδυτικές αποφάσεις των επιχειρήσεων. Σχέδια επέκτασης, νέες μονάδες παραγωγής ή επενδύσεις σε εξοπλισμό μπορεί να είναι οικονομικά βιώσιμες μόνο αν οι αναμενόμενες αποδόσεις υπερκαλύπτουν το αυξανόμενο κόστος χρηματοδότησης.
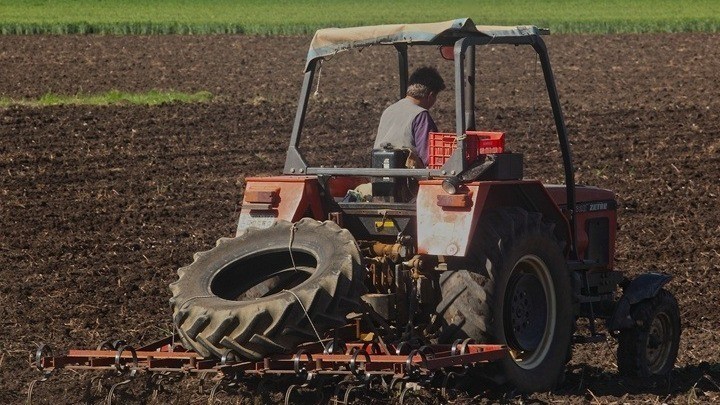
Ωστόσο, στην Ελλάδα η εικόνα δεν είναι ομοιόμορφη. Τον Αύγουστο, η ετήσια χρηματοδότηση προς τις επιχειρήσεις σημείωσε αύξηση 9,4%, με θετική μηνιαία καθαρή ροή 508 εκατ. ευρώ, και αυτές οι πληροφορίες δείχνουν ότι η τραπεζική χρηματοδότηση εξακολουθεί να υποστηρίζει την επιχειρηματική δραστηριότητα παρά την αύξηση των επιτοκίων, σύμφωνα με την Τράπεζα της Ελλάδος.
Μεγαλύτερη πίεση στα ενοίκια και στην αγορά κατοικίας
Το υψηλό κόστος χρηματοδότησης επηρεάζει επίσης και την αγορά κατοικίας υπό ένα πιο έμμεσο πρίσμα. Όταν η διαδικασία απόκτησης κατοικίας μέσω δανεισμού καθίσταται πιο δύσκολη, ένα μέρος της ζήτησης μπορεί να στρέφεται προς την αγορά ενοικίων.
Παράλληλα, οι ιδιοκτήτες αντιμετωπίζουν αυξημένα έξοδα χρηματοδότησης για ανακαινίσεις, επισκευές και ενεργειακές βελτιώσεις, γεγονός που μπορεί να επηρεάσει τις αποφάσεις τους για νέα επενδύσεις στα ακίνητα και, ανάλογα με τις συνθήκες προσφοράς και ζήτησης, να αυξήσει το κόστος στέγασης.
Ιδιαίτερα σημαντικά είναι και τα κρατικά προγράμματα στεγαστικής πολιτικής, καθώς με την άνοδο των επιτοκίων, το κόστος επιδότησης των δανείων αυξάνεται, περιορίζοντας το εύρος των νοικοκυριών που μπορούν να εξυπηρετήσουν νέα χρηματοδοτήσεις με άνεση.
Η πρόκληση για την οικονομία
Το κρίσιμο ζήτημα τώρα είναι όχι μόνο το επίπεδο των επιτοκίων, αλλά για πόσο καιρό θα παραμείνουν υψηλά. Η επίδραση της νομισματικής πολιτικής στην οικονομία εμφανίζεται με χρονική καθυστέρηση και είναι σταδιακή, περνώντας από τις τράπεζες στα νοικοκυριά, στις επιχειρήσεις και στις επενδύσεις.
Η πρόκληση για την Ελλάδα είναι διπλή: να συνεχιστεί η πιστωτική επέκταση που ενισχύει την ανάπτυξη, χωρίς το υψηλό κόστος χρηματοδότησης να περιορίσει υπερβολικά την ζήτηση. Το νέο οικονομικό περιβάλλον απαιτεί περισσότερη προσοχή στις επενδύσεις, στις αποφάσεις αντοχής για κατοικίες και στη διαχείριση του ιδιωτικού χρέους.
Η υψηλή τιμή του χρήματος δεν μπλοκάρει την οικονομία, αλλά την κινεί σε χαμηλότερη ταχύτητα, καθώς κάθε νέα απόφαση χρηματοδότησης υπόκειται σε πιο αυστηρούς ελέγχους κόστους και απόδοσης.
Διαβάστε επίσης:
“Εγωτίτιδα”: Η νέα ελληνική ασθένεια
10 μεγάλοι Έλληνες αρχιτέκτονες της σύγχρονης ιστορίας
Παράνομος τζόγος: Σφίγγει ο κλοιός σε social media – influencers, «κόφτης» σε πληρωμές και αναλήψεις
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ